Faturas, pagamentos e impostos para lojas e comércio

O FIZ emite as faturas ao balcão num programa certificado pela AT, recebe por cartão ou QR no telemóvel, junta as compras da loja e prepara a declaração do IVA.

Experimentar grátis

14 dias grátis · Sem cartão de crédito · Sem fidelização

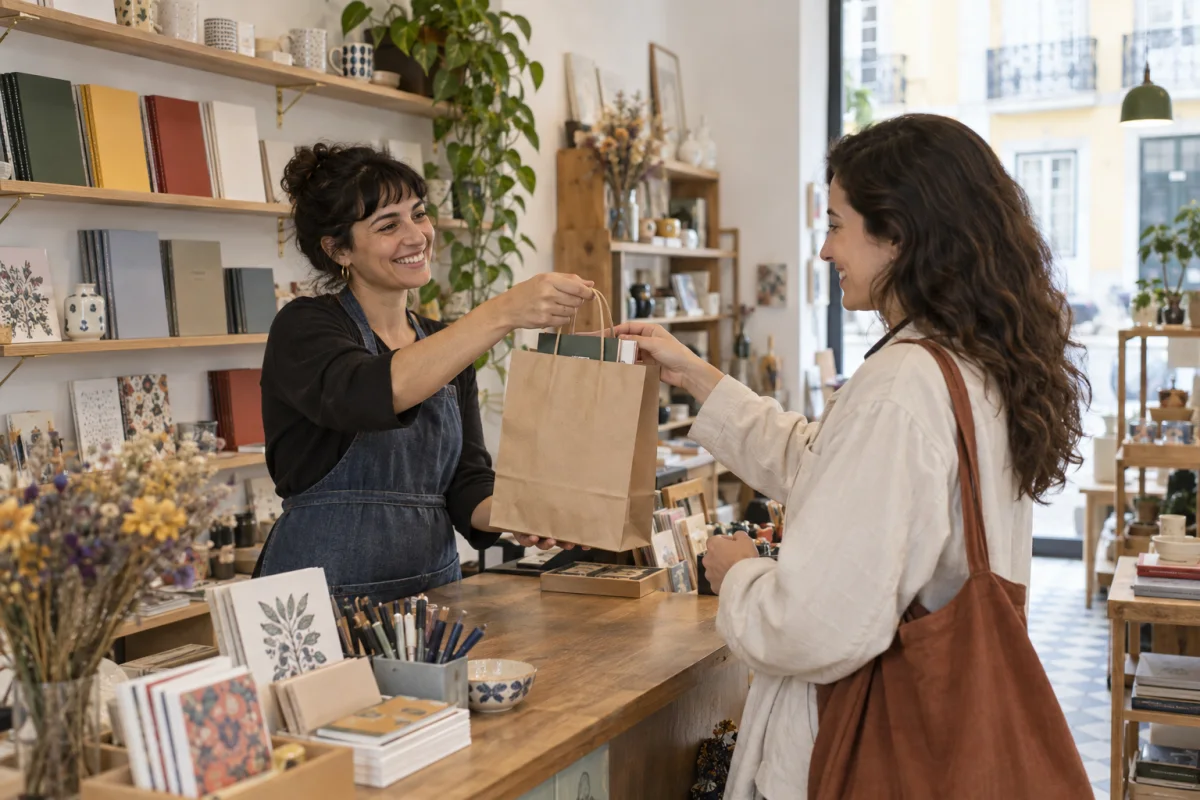
Comerciante a entregar uma compra a uma cliente numa papelaria em Lisboa.
Clientes
15.000
Avaliação na App Store
4,9
Certificação AT
N.º 3041

Fatura‑recibo: venda e pagamento num só documento

Se o cliente paga logo, emita uma fatura‑recibo: regista a venda e o pagamento. Em vendas a particulares até 1.000 €, também pode emitir uma fatura simplificada. Impressão em A4 ou em rolo de 80 ou 58 mm.

Faturas‑recibo e documentos de vendaDocumentos de transporte
Artigos de papelaria

Consumidor final · Fatura‑recibo FR 2026/018 · 15/09/2026

Valor sem IVA
40,00 €
IVA (23%)
9,20 €
Recebido
49,20 €
Exemplo com dados fictícios

Receba por cartão no telemóvel, sem terminal de pagamento

Basta a app FIZ num iPhone ou Android compatível. O cliente paga por aproximação ou lê um código QR. Sem terminal para comprar ou alugar: cada pagamento tem uma comissão.

Pagamentos no telemóvel: requisitos e comissões

Por aproximação

O cliente aproxima do telemóvel da loja um cartão sem contacto ou um telemóvel com Apple Pay ou Google Pay.

Pagamento por código QR

Mostre o código QR ao cliente. Ele lê o código e conclui o pagamento no próprio telemóvel.

As faturas dos fornecedores, diretamente do e‑Fatura

O FIZ Max recolhe as faturas dos fornecedores do e‑Fatura, o portal das faturas da AT, e liga cada uma ao seu pagamento no banco. O IVA destas compras pode ser deduzido ao IVA das vendas.

Conhecer a recolha de documentos
Mercadoria para a loja

Continente · Fatura de fornecedor português

Valor sem IVA
200,00 €
IVA (23%)
46,00 €
A pagar ao fornecedor
246,00 €

Exemplo com direito à dedução integral. O IVA dedutível depende da compra e do regime da empresa.

Exemplo com dados fictícios

A declaração do IVA, pronta para o contabilista

O FIZ Max prepara a declaração do IVA com as vendas e as compras da loja. O contabilista certificado confirma com um clique e o FIZ submete‑a à AT. Também pode exportar os dados para o programa do contabilista.

Declaração de IVA para empresasVer opções de exportação

Para o contabilista, FIZ Max

  • Faturas de venda
  • Compras em Portugal
  • Declaração periódica de IVA

Faturas e compras com os pagamentos já associados

Comece a usar o FIZ hoje.

Não precisa de esperar pelo fim do mês, do trimestre ou do ano. O FIZ importa do e‑Fatura/AT as faturas já emitidas e recebidas, também as de outros programas. Sem voltar a introduzir tudo à mão.

Mulher a trabalhar ao portátil, à mesa, em casa
Do e‑Fatura/AT para o FIZ

Planos para lojas e comércio

FIZ Pro

Faturas, guias de transporte e pagamentos por cartão no telemóvel.

14 dias grátis · Sem cartão de crédito · Sem fidelização

Experimentar grátis

FIZ Max

Tudo do Pro, mais a declaração de IVA, as compras do e‑Fatura, o controlo de pagamentos e a comissão mais baixa por pagamento.

14 dias grátis · Sem cartão de crédito · Sem fidelização

Experimentar grátis

Mais apoio para o seu negócio

Pergunte ao consultor IA FIZTire dúvidas sobre faturas, devoluções e IVA nas compras. (Abre numa nova janela)Concursos públicosProcure concursos para fornecer produtos a entidades públicas. (Abre numa nova janela)Clientes e parceiros em PortugalPesquise empresas por atividade e cidade no Diretório FIZ. (Abre numa nova janela)

Um mês grátis para si e outro para o convidadoConvide quem ainda não usa o FIZ. O seu mês e o do convidado ficam disponíveis quando ele emitir a primeira fatura no FIZ.

Como funcionam os convites

Perguntas frequentes sobre faturação e IVA em lojas

Tenho de emitir fatura em todas as vendas?

Sim, em cada venda, mesmo sem pedido do cliente (artigo 29.º do Código do IVA, o CIVA). Se o cliente der o NIF (o número fiscal), o FIZ inclui‑o na fatura; caso contrário, a fatura sai para «Consumidor final».

Quando posso emitir uma fatura simplificada?

Nas vendas de bens a particulares até 1.000 € (artigo 40.º do CIVA). Nas outras vendas e nos serviços, até 100 €. O NIF do cliente é obrigatório se for uma empresa ou um profissional com atividade aberta, ou se um particular o pedir.

E quando o cliente devolve um artigo?

Emita uma nota de crédito sobre a fatura, para o valor total ou só para os artigos devolvidos. A devolução do dinheiro é à parte: se o cliente pagou com cartão através do FIZ, pode reembolsá‑lo no próprio FIZ.

Posso emitir documentos de transporte?

Sim. O FIZ emite guias de transporte, de remessa, de devolução, de consignação e de ativos próprios. Por exemplo, a guia de remessa acompanha a mercadoria entregue a um cliente e a guia de devolução, a que volta ao fornecedor.

Posso deduzir o IVA das compras em Portugal?

Sim, nas despesas da atividade, se a fatura indicar o NIF da empresa (o número fiscal). O artigo 21.º do CIVA (o Código do IVA) exclui da dedução, salvo exceções, despesas como viaturas de turismo, viagens, refeições e alojamento.

No gasóleo, deduz‑se 50% do IVA nas viaturas ligeiras. O FIZ sugere a categoria de cada despesa e calcula o IVA dedutível; o contabilista confirma.

E se o cliente pagar só uma parte da fatura?

O FIZ Max associa cada pagamento à fatura da venda e mostra quanto já recebeu e quanto falta, também quando o cliente paga por partes.

Posso atribuir permissões à equipa e ao contabilista?

Sim. Convide colaboradores e o contabilista para o FIZ e escolha as permissões de acesso de cada pessoa.

O que posso enviar ao contabilista no fim do mês?

No FIZ Max, exporte os lançamentos em TOConline Excel, Cegid Business, iziBizi, Sage Excel ou Generic Ledger CSV, e o arquivo de faturas do período.

O que faz o FIZ e o que faz o contabilista?

O FIZ Max recolhe os documentos, associa os pagamentos, aplica as regras de categorias da empresa e prepara a declaração de IVA. O contabilista certificado continua responsável pela contabilidade da empresa, no programa que já usa, com os dados que o FIZ lhe entrega.

Ver todas as funcionalidades para empresasDeclaração de IVA para empresas