Faturas, pagamentos e impostos para TVDE e táxis

O FIZ emite a fatura de cada viagem, recebe por cartão no seu telemóvel, junta as despesas do e‑Fatura, como o combustível e a oficina, e prepara as declarações de IVA e da Seg.Soc. Só tem de confirmar.

Como trabalha?
Experimentar grátis

14 dias grátis · Sem cartão de crédito · Sem fidelização

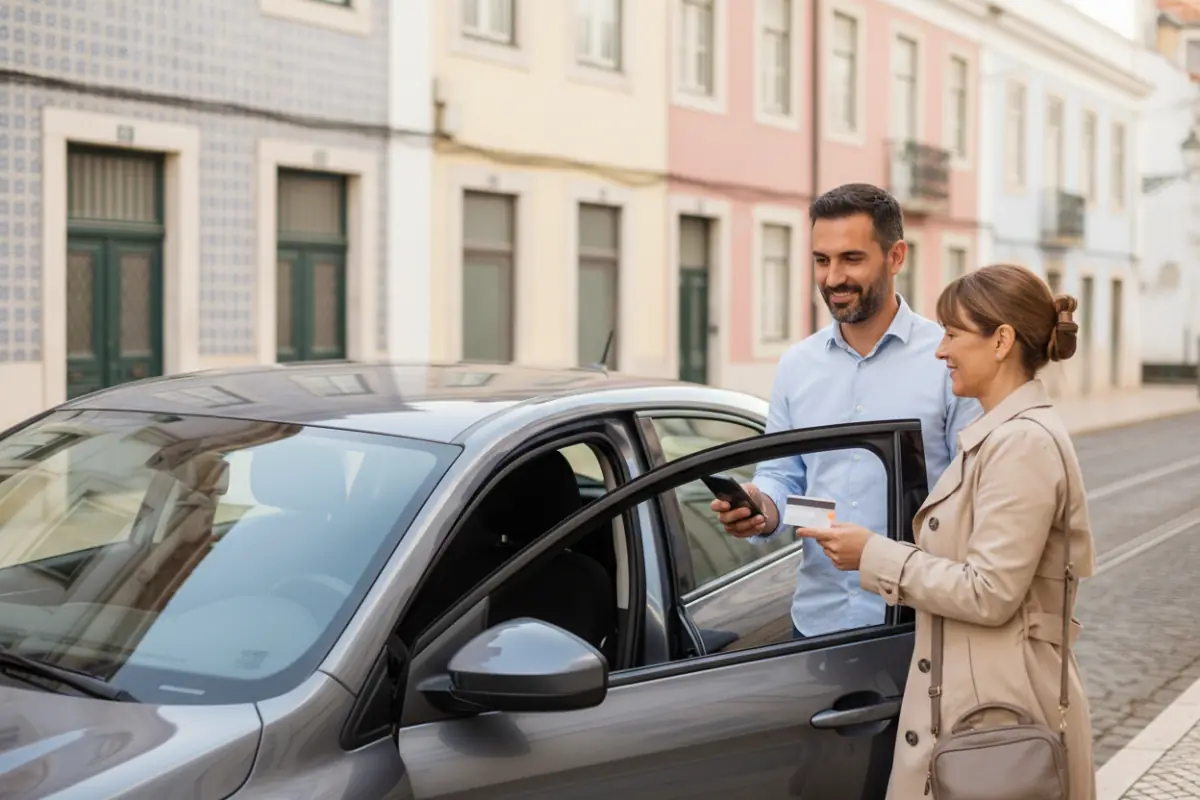
Motorista mostra o telemóvel a uma passageira, que paga com cartão por aproximação junto ao carro, numa rua de Lisboa.
Clientes
15.000
Avaliação na App Store
4,9
Certificação AT
N.º 3041

CAE, IVA e impostos de TVDE e táxis

O que é igual para todos e o que muda entre trabalhar por conta própria e ter uma empresa.

Igual para todos

Código de atividade (CAE)

49330, «Atividades de serviços de transporte de passageiros, a pedido, em veículo com condutor», para TVDE e táxis. Antes de 2025, o código era 49320, «Transporte ocasional de passageiros em veículos ligeiros».

Decreto-Lei 9/2025 (CAE-Rev.4) (Abre numa nova janela)Decreto-Lei 381/2007 (CAE-Rev.3) (Abre numa nova janela)

IVA

6% em cada viagem, no continente: o transporte de passageiros tem a taxa reduzida. Vale também quando o motorista fatura ao operador de TVDE.

Código do IVA, art. 18.º (Abre numa nova janela)Lista I, verba 2.14 (Abre numa nova janela)Informação vinculativa 28042 (Abre numa nova janela)

IVA do carro e do combustível

Se cobra IVA: o táxi deduz todo o IVA do combustível. A TVDE deduz 50% no gasóleo e no GPL e nada na gasolina, e, com o carro só na atividade, o IVA da compra, do aluguer, das reparações e das portagens. A eletricidade de um carro elétrico deduz‑se por inteiro.

Código do IVA, art. 21.º (Abre numa nova janela)Informação vinculativa 28042 (Abre numa nova janela)27129 (Abre numa nova janela)

Isenção de IVA

Quem faturou até 15.000 € no ano anterior, ou prevê faturar até esse valor no ano em que começa, pode faturar sem IVA. Ao passar 18.750 € no ano em curso, cobra IVA a partir desse momento.

Código do IVA, art. 53.º (Abre numa nova janela)art. 58.º (Abre numa nova janela)

Faturas

Na TVDE, a plataforma envia ao passageiro a fatura eletrónica da viagem, e o motorista por conta própria fatura ao operador. No táxi, uma fatura por cada viagem, mesmo que o passageiro não a peça; a fatura simplificada serve até 100 € sem IVA.

Lei 45/2018, art. 15.º (Abre numa nova janela)Código do IVA, art. 29.º (Abre numa nova janela)art. 40.º (Abre numa nova janela)

Empresa

IRC · imposto sobre o lucro

Imposto anual sobre o lucro da empresa, declarado na Modelo 22 até ao fim de maio. Com faturação até 200.000 € e as outras condições da lei, pode optar pelo regime simplificado: conta 10% das viagens.

Código do IRC, art. 86.º‑A (Abre numa nova janela)art. 86.º‑B (Abre numa nova janela)

Contabilidade

A empresa tem de ter contabilidade organizada, com um contabilista certificado.

Código do IRC, art. 123.º (Abre numa nova janela)Estatuto da OCC, art. 10.º (Abre numa nova janela)

Por conta própria

IRS · imposto sobre o rendimento

O imposto que paga uma vez por ano sobre o que ganhou, na declaração de abril a junho do ano seguinte. No regime simplificado, não conta tudo o que fatura: conta 35% das viagens. Com 30.000 € em viagens, o IRS calcula‑se sobre 10.500 €.

Código do IRS, art. 28.º (Abre numa nova janela)art. 31.º (Abre numa nova janela)Tabela de atividades do IRS (Abre numa nova janela)

Seg.Soc

No regime simplificado, a contribuição calcula‑se sobre 70% do que fatura: 21,4% para trabalhadores independentes, 25,2% para empresários em nome individual.

Código Contributivo, art. 162.º (Abre numa nova janela)art. 168.º (Abre numa nova janela)

Verificado em 9 de outubro de 2026

Todos os dias: cada viagem tem a sua fatura

No táxi, indique o valor na app FIZ, no seu telemóvel: o passageiro paga por aproximação ou lê um código QR. O FIZ emite logo a fatura‑recibo e comunica‑a à AT.

Na TVDE, o passageiro paga na aplicação da plataforma, que lhe envia a fatura. No FIZ Max, as transferências da plataforma entram com os movimentos do banco.

Sem terminal para comprar ou alugar: cada pagamento tem uma comissão, que depende do plano.

Receber pagamentosFaturação certificada

Por aproximação

O cliente aproxima do seu telemóvel um cartão sem contacto ou um telemóvel com Apple Pay ou Google Pay.

Por código QR

Mostre o código QR ao cliente. Ele lê o código e conclui o pagamento no próprio telemóvel.
Despesas: as faturas de compras entram no FIZ sozinhas

Quando a empresa abastece ou paga a oficina com o seu NIF, a fatura do fornecedor fica no e‑Fatura da AT. No FIZ Max, o FIZ vai buscá‑la sozinho e liga‑a ao pagamento no banco.

Recolha de faturas e transações
Carregamentos do carro elétrico

Carga Rápida Lisboa, Lda. · Fatura de fornecedor português

Valor sem IVA
120,00 €
IVA (23%)
27,60 €
A pagar ao fornecedor
147,60 €

Se cobra IVA, este IVA deduz‑se ao IVA das vendas. Com a isenção de IVA, fica como custo.

Exemplo com dados fictícios

No fim do trimestre: as declarações ficam prontas

O FIZ Max calcula o IVA das vendas e das compras e prepara a declaração periódica de IVA.

O contabilista certificado da empresa vê os dados e confirma com um clique, e o FIZ submete a declaração à AT.

Declaração de IVA para empresas
Declaração periódica de IVA

Julho a setembro

IVA das vendas
1.800,00 €
IVA dedutível
−920,00 €
IVA a pagar
880,00 €
Exemplo com dados fictícios

Comece a usar o FIZ hoje.

Não precisa de esperar pelo fim do mês, do trimestre ou do ano. O FIZ importa do e‑Fatura/AT as faturas já emitidas e recebidas, também as de outros programas. Sem voltar a introduzir tudo à mão.

Mulher a trabalhar ao portátil, à mesa, em casa
Do e‑Fatura/AT para o FIZ

Escolha o plano para o seu negócio

Perguntas frequentes sobre TVDE e táxis

Qual o CAE para TVDE?

É o 49330, «Atividades de serviços de transporte de passageiros, a pedido, em veículo com condutor», na CAE-Rev.4, em vigor desde 2025. Serve para TVDE e táxis, por conta própria ou numa empresa. O 49320, «Transporte ocasional de passageiros em veículos ligeiros», é o código anterior, da CAE-Rev.3.

Motorista TVDE paga IVA?

Sim, se não tiver a isenção: 6% em cada fatura ao operador, no continente, segundo a AT. Quem faturou até 15.000 € no ano anterior, ou prevê esse valor no ano em que começa, pode faturar sem IVA; nesse caso, o IVA do combustível e do carro fica como custo.

Que IVA tem o táxi?

6% no continente: o transporte de passageiros está na lista da taxa reduzida, no táxi e na TVDE. Nos Açores e na Madeira, as regiões fixam taxas próprias, mais baixas. Com a isenção para pequenos negócios, até 15.000 € por ano, fatura sem IVA.

Posso deduzir o IVA do combustível?

Se cobra IVA, sim. O táxi, licenciado para transporte público, deduz todo o IVA do gasóleo, da gasolina e do GPL. Na TVDE, a AT entende que o carro não é transporte público: deduz 50% no gasóleo e no GPL e nada na gasolina. A eletricidade de um carro elétrico deduz‑se por inteiro.

Indique no FIZ o carro e o combustível, e o FIZ aplica estas percentagens a cada fatura.

Que coeficiente de IRS tem um motorista por conta própria?

No regime simplificado, o coeficiente é 0,35: 35% das viagens faturadas contam como rendimento. Com 30.000 € faturados, o IRS calcula‑se sobre 10.500 €. O motorista não está na tabela de profissões do IRS, por isso o coeficiente 0,75 não se aplica.

Para não pagar IRS a mais, as despesas da atividade devem chegar a 15% do que fatura em serviços. Contam as faturas da atividade no e‑Fatura, a renda do espaço e os salários que paga, e ainda um valor fixo que a lei já considera, ou as suas contribuições para a Seg.Soc, se forem maiores. Abaixo dos 15%, a diferença é acrescentada ao rendimento tributável; o FIZ mostra quanto falta.

No ano em que abre atividade, o coeficiente dos serviços desce 50%, e no ano seguinte 25%, se nesses anos não receber salário nem pensão e não tiver cessado atividade nos cinco anos anteriores.

As faturas que emite no FIZ entram no anexo B do IRS automaticamente, também no plano Base.

Como se calcula a Seg.Soc de um motorista por conta própria?

No regime simplificado, a Seg.Soc conta 70% do que fatura, sem IVA, e a base mensal da contribuição é um terço desse valor do trimestre. A taxa é 21,4% para trabalhadores independentes e 25,2% para empresários em nome individual. Quem trabalha como independente pela primeira vez fica 12 meses sem contribuições.

Nos planos pagos, o FIZ calcula a contribuição a partir das suas faturas e prepara a declaração trimestral: confirme com um clique e o FIZ submete‑a.

O operador de TVDE tem de ser uma empresa?

Sim, uma sociedade: a lei só permite a atividade de operador de TVDE a pessoas coletivas licenciadas pelo IMT. O motorista trabalha para o operador com contrato de trabalho ou por conta própria. No táxi, o operador pode ser também empresário em nome individual.

A empresa paga IRC sobre o lucro e tem contabilidade organizada. No FIZ Max, o contabilista certificado da empresa confirma a declaração de IVA com um clique e o FIZ submete‑a à AT.

Todos os setores